Бичил мэдээ
Шинэ мэдээ
Их уншигдсан


АУДИО
ABBA - I Do, I Do, I Do, I Do
АРХИВ
October 2026
| Su | Mo | Tu | We | Th | Fr | Sa |
|---|---|---|---|---|---|---|
 | Монгол | 12.25% |
 | Австрали | 4.35% |
 | Швейцарь | 0.0% |
 | Канад | 2.25% |
 | Япон | 1.25% |
 | БНХАУ | 3.0% |
 | Англи | 3.75% |
 | АНУ | 4.00% |
 | ЕХУ | 2.65% |
| Su | Mo | Tu | We | Th | Fr | Sa |
|---|---|---|---|---|---|---|
| Монгол | 12.25% |
| Австрали | 4.35% |
| Швейцарь | 0.0% |
| Канад | 2.25% |
| Япон | 1.25% |
| БНХАУ | 3.0% |
| Англи | 3.75% |
| АНУ | 4.00% |
| ЕХУ | 2.65% |
Гол агуулга
-АНУ-ын Засгийн газрын бондын өгөөж өссөнөөр уламжлалт 60/40 хөрөнгө оруулалтын стратегийг сонирхох хөрөнгө оруулагчдын тоо нэмэгдэж байна.
-Бондын хүүгийн орлого нь цаашид үнэ буурах эрсдэлийг зөөлрүүлэх боломжтой.
-Хөрөнгө оруулагчид богино хугацаатай Засгийн газрын бонд болон хөвөгч хүүтэй зээлийн бүтээгдэхүүнд илүүтэй хөрөнгө оруулж байна.
Бондын багцаа зөвхөн АНУ-ын Засгийн газрын бондоор хязгаарлахгүй, өөр төрлийн тогтмол орлоготой хөрөнгө оруулалтаар төрөлжүүлэх хандлага ажиглагдаж эхэллээ.
АНУ-ын Засгийн газрын зээлийн (бонд) зах зээлийн борлуулалт нэмэгдэж, бондын өгөөж өссөнөөр хөрөнгө оруулагчид уламжлалт 60 хувийг хувьцаагаар, 40 хувийг бондоор байршуулах хөрөнгө оруулалтын стратегийг дахин нааштайгаар үнэлж эхэлжээ. Учир нь бондын өгөөж нь хүүгийн орлого олох, цаашлаад хөрөнгө оруулалтын өгөөжөө нэмэгдүүлэх боломж олгож байна.
2008 оны санхүүгийн хямралаас хойш 60/40 стратегийн нэр хүнд буурч байсан юм. Учир нь хүүгийн түвшин хэт доогуур байх үед бондын өгөөж ашиг авчрахаа больсон тул хөрөнгө оруулагчид багц дахь хувьцааны эзлэх хувийг нэмэгдүүлж байлаа. Тухайн үед бонд нь хөрөнгө оруулалтыг төрөлжүүлэхээс өөр ашиг тус багатай болсон.
Мөн хувьцаа, бондын үнэ зэрэг өсөх болсон нь төрөлжүүлэлтийн үр нөлөөг сулруулсан аж. Эдгээр хоёр төрлийн хөрөнгийн үнэ ихэвчлэн эсрэг чиглэлд хөдөлдөг байсан юм. Гэвч бондын өгөөж сүүлийн үед өссөнөөр хөрөнгө оруулалтын тооцоо өөрчлөгдөж эхэллээ.
АНУ-ын Засгийн газрын бондын өгөөжийн муруйн зарим хэсэгт өгөөж 5 хувийг давсан тул хөрөнгө оруулагчид бонд худалдан авснаар өмнөхөөсөө хавьгүй өндөр хүүгийн орлого олох боломжтой болсон. Түүнчлэн бондын үнэ цаашид буурсан ч тогтмол хүүгийн орлого нь алдагдлыг тодорхой хэмжээнд нөхөж чадна гэж олон хөрөнгө оруулагч үзэж байна.
Газрын тосны үнэ өсөх, инфляцын дарамт нэмэгдэх, улс орнуудын өрийн тогтвортой байдалд эргэлзэх болсон зэрэг хүчин зүйл АНУ, Герман, Японы Засгийн газрын бондын өгөөжийг сүүлийн хэдэн арван жилд байгаагүй өндөр түвшинд хүргэжээ.
Гэсэн хэдий ч олон шинжээч бондын өгөөж өсөлтийнхөө оргилд ойртсон гэж үзэж байна.
Нью-Йоркт төвтэй SMBC Group-ийн зах зээлийн стратегич Монти Ганди нийлүүлэлтээс үүдэлтэй инфляцын хэд хэдэн шок 60/40 стратегитай хөрөнгө оруулалтын багцад сөргөөр нөлөөлсөн гэж анхааруулсан. Гэхдээ өнөөгийн өгөөжийн түвшин нь тогтмол орлоготой хөрөнгөд хөрөнгө оруулах үндэслэлийг улам бэхжүүлж байна гэж тэр үзэж байна.
Өгөөж ийм түвшинд хүрсэн үед бонд худалдаж авах нь зөв гэж би бодож байна. Хүүгийн орлогоо хүртээд явах боломж сайн байна.
гэж Ганди хэлжээ.
Дубайд төвтэй, макро эдийн засгийн олон хүчин зүйлд тулгуурлан төрөлжүүлсэн хөрөнгө оруулалтын сан удирддаг Three Pins Capital компанийн удирдах ажилтан Ражат Кумарын үзэж байгаагаар АНУ-ын 10 жилийн хугацаатай бондын өгөөж 5.5 хувь руу өсвөл тус улсын эдийн засгийн өсөлтийг мэдэгдэхүйц сааруулж болзошгүй юм. Ингэснээр Холбооны нөөцийн сан бодлогын хүүгээ цаашид өсгөх боломж хязгаарлагдаж, өнөөгийн өндөр өгөөжийг урт хугацаанд баталгаажуулж авахын давуу тал нэмэгдэнэ.
Одоогоор бонд худалдаж авахаас татгалзаж байгаа хүмүүс үнийг нь улам хямдрахыг хүлээж байна. Гэвч хөрөнгө оруулалтын нэг тал руу хэт хэлбийсэн ийм нөхцөлд хүлээсээр байх нь оновчтой стратеги биш.
гэж Ражат хэлжээ.
Royal London Asset Management компани инфляцын эрсдэлд санаа зовсны улмаас наймдугаар сар болон есдүгээр сарын эхээр хөрөнгө оруулалтын багц дахь бондын хэмжээгээ бууруулсан байна. Харин есдүгээр сарын сүүлээр байр сууриа өөрчилж, бондын эзлэх хувийг дахин нэмэгдүүлэн, өмнө нь бууруулсан бондын байр суурийнхаа ашгийг бодитоор баталгаажуулж байгаагаа мэдэгджээ.
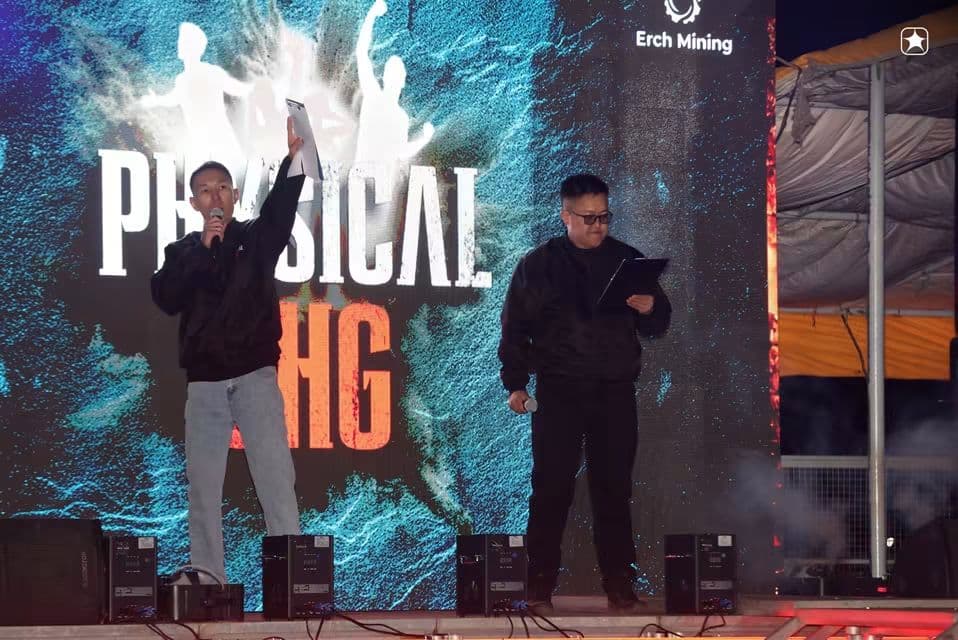
💪🔥 Гурван өдрийн турш үе шаттайгаар зохион байгуулагдаж буй “Physical UHG” спортын тэмцээний эхний өдрийн зургуудаас хүргэж байна. 📸🏆
Судалгаа, зөвлөх үйлчилгээний Эм Эм Си Жи ХХК-ийн Гүйцэтгэх захирал, Бизнесийн удирдлагын магистр (MBA) Ч.Даваасүрэн:
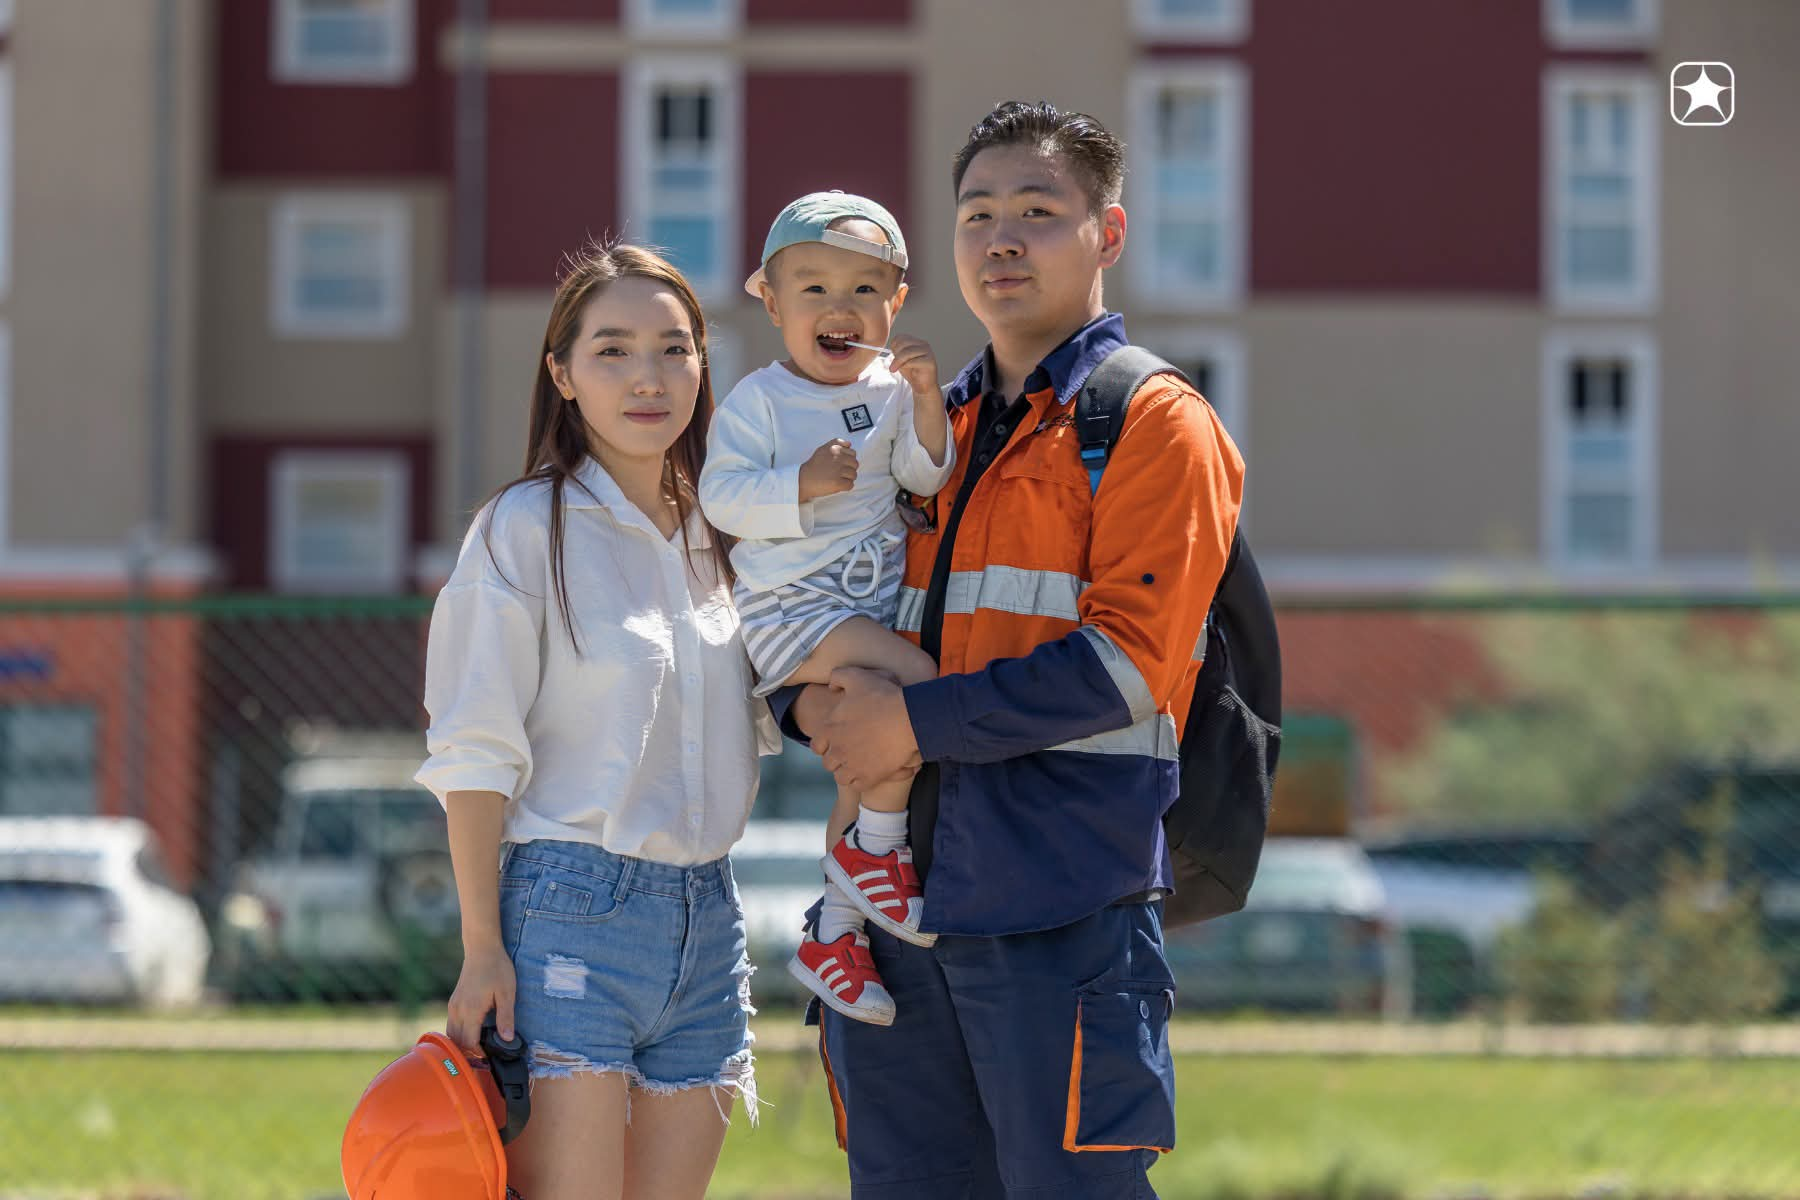
🌞Ухаа худаг цогцолборын “Цэций” орон сууцны хороолол болон “Уурхайчин” гэр хороололд нийт 1,000 гаруй залуус гэр бүлийн хамтаар cуурьшин ажиллаж, амьдарч байна. 🍂👷👷♀️
Өөрөөр хэлбэл, өмнө нь хувьцаа, бондын үнэ ихэвчлэн эсрэг чиглэлд хөдөлдөг байсан бол сүүлийн үед нэг чиглэлд хөдлөх нь нэмэгджээ. Энэ нь хөрөнгө оруулалтыг төрөлжүүлэх замаар эрсдэл бууруулах уламжлалт арга өмнөх шигээ найдвартай биш болсныг харуулж байна.
Хөрөнгө оруулагчид бондын бүх төрөлд бус, сонголттойгоор хөрөнгө оруулдаг болжээ.
Санхүүгийн зах зээл дэх хөрөнгө оруулалтын урсгал хөрөнгө оруулагчид бондын төрлүүдийг сонгон авч байгааг харуулж байна.
LSEG Lipper-ийн мэдээллээр есдүгээр сард хөрөнгө оруулагчид АНУ-ын богино хугацаатай Засгийн газрын бондод төвлөрсөн санд 14.5 тэрбум ам.доллар, зээлийн санд 4.9 тэрбум ам.доллар байршуулжээ. Харин компанийн бондын сангаас 4.9 тэрбум ам.доллар, өндөр өгөөжтэй бондын сангаас 4.5 тэрбум ам.доллар татан гаргасан байна.
Goldman Sachs энэ долоо хоногт гаргасан тайландаа бондын зах зээл дэх борлуулалтын дарамтын улмаас бондын сангуудын багц дахь хүүгийн өөрчлөлтөд мэдрэмтгий бондын эзлэх хэмжээ буурч, түүхэн жишгээр авч үзвэл дараагийн нэгээс хоёр улиралд өгөөж буурах хандлагатай үеийн түвшинд хүрсэн гэж дүгнэжээ.
Энэ ялгаа нь хөрөнгө оруулагчид бондын бүх төрлийг нэгэн зэрэг худалдан авахын оронд хүүгийн орлого олохын зэрэгцээ бодлогын хүүгийн өөрчлөлтөд бага мэдрэмтгий, эсвэл зээлийн эрсдэлийн өөр шинж чанартай бүтээгдэхүүнийг илүүд үзэж байгааг харуулж байна.
Шинжээчдийн үзэж байгаагаар 60/40 стратегийн “40 хувь” буюу бондод ногдох хэсэг одоо зөвхөн АНУ-ын Засгийн газрын бонд болон хөрөнгө оруулалтын зэрэглэлтэй компанийн бондоор хязгаарлагдахгүй болжээ. Үүнд хөрөнгөөр баталгаажсан үнэт цаас, орон нутгийн засаг захиргааны бонд, давуу эрхийн үнэт цаас, хөвөгч хүүтэй санхүүгийн хэрэгслүүд багтах болсон байна. Тэдгээрийн дотор хөшүүрэгтэй зээл болон AAA зэрэглэлтэй барьцаат зээлийн үүрэг (CLO) ч багтана.
Хөрөнгө оруулалтын Fidelity сангийн шинжээчид тайландаа хөшүүрэгтэй зээл нь 60/40 багцын бондод ногдох 40 хувийн хэсэгт багтах боломжтой гэж үзжээ. Учир нь эдгээр зээлийн хүү зах зээлийн хүүтэй уялдан өөрчлөгддөг тул хөрөнгө оруулагчид орлого олохын зэрэгцээ хүүгийн өөрчлөлтөөс үүдэх үнийн эрсдэлийг харьцангуй бага байлгах боломж олгодог.
“60/40 стратеги ‘үхсэн’ эсэх тухай маргахаас илүүтэй энэ стратеги хэрхэн хувьсан өөрчлөгдсөн талаар ярилцах хэрэгтэй” гэж
Fidelity-ийн шинжээчид бичжээ.
Өмнө нь эрсдэлээс хамгаалах зориулалттай хөрөнгө оруулалтын хуваарилалт гэж үздэг байсан 60/40 стратеги нь 40 хувийн эрсдэлийг удирдах, өгөөжийн шинэ эх үүсвэр бий болгох, хөрөнгө оруулалтын боломжуудыг ашиглахад илүү чухал үүрэг гүйцэтгэж чадна.
60/40 гэдэг нь хөрөнгө оруулалтын багцынхаа 60 хувийг хувьцаанд, 40 хувийг бондод байршуулах уламжлалт стратеги юм.
Хувьцаа — 60%: Урт хугацаанд хөрөнгийн үнэ өсөх, ногдол ашиг хүртэх боломжийг бүрдүүлнэ. Гэхдээ зах зээлийн уналтад өртөх эрсдэлтэй.
Бонд — 40%: Хүүгийн тогтмол буюу нөхцөлөөс хамаарсан орлого олох, багцын нийт эрсдэлийг тэнцвэржүүлэх зорилготой.
Энэ стратегийн гол санаа нь хувьцааны өсөлтийн боломжийг хадгалахын зэрэгцээ бондоор дамжуулан орлогын өөр эх үүсвэр бий болгож, эрсдэлийг төрөлжүүлэхэд оршдог.
Гэхдээ бондын үнэ үргэлж өсдөг, эсвэл хувьцааны үнэ унах үед заавал өсдөг гэсэн үг биш. Ялангуяа инфляц нэмэгдэж, зах зээлийн хүү өсөх үед хувьцаа, бонд хоёулаа зэрэг унах боломжтой.
Өгүүллийн гол санаа: Бондын өгөөж дахин сонирхол татахуйц түвшинд хүрсэн ч хөрөнгө оруулагчид хуучин 60/40 загварыг тэр хэвээр нь сэргээхгүй байна. Харин бондын төрлүүдийг илүү нарийн сонгож, хүүгийн орлого болон эрсдэлийн тэнцвэрийг оновчлох замаар уг стратегийг шинэчилж байна.